Le crédit d’impôt recherche (CIR) est une réduction d’impôt accordée aux entreprises qui mènent des travaux de recherche et développement, calculée sur les dépenses qu’elles y consacrent. Son taux est de 30 % des dépenses éligibles jusqu’à 100 millions d’euros par an, puis de 5 % au-delà. Créé en 1983 et inscrit à l’article 244 quater B du Code général des impôts, il est ouvert à toute entreprise soumise à l’impôt sur les sociétés ou à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux, quels que soient sa taille et son secteur.
Quels travaux ouvrent droit au CIR
Le dispositif ne finance pas l’innovation en général. Il vise la recherche au sens fiscal, qui se découpe en trois catégories.
- La recherche fondamentale : produire des connaissances nouvelles sans application immédiate, comme modéliser le vieillissement d’un matériau.
- La recherche appliquée : chercher une utilisation précise à ces connaissances, comme mettre au point un nouvel alliage.
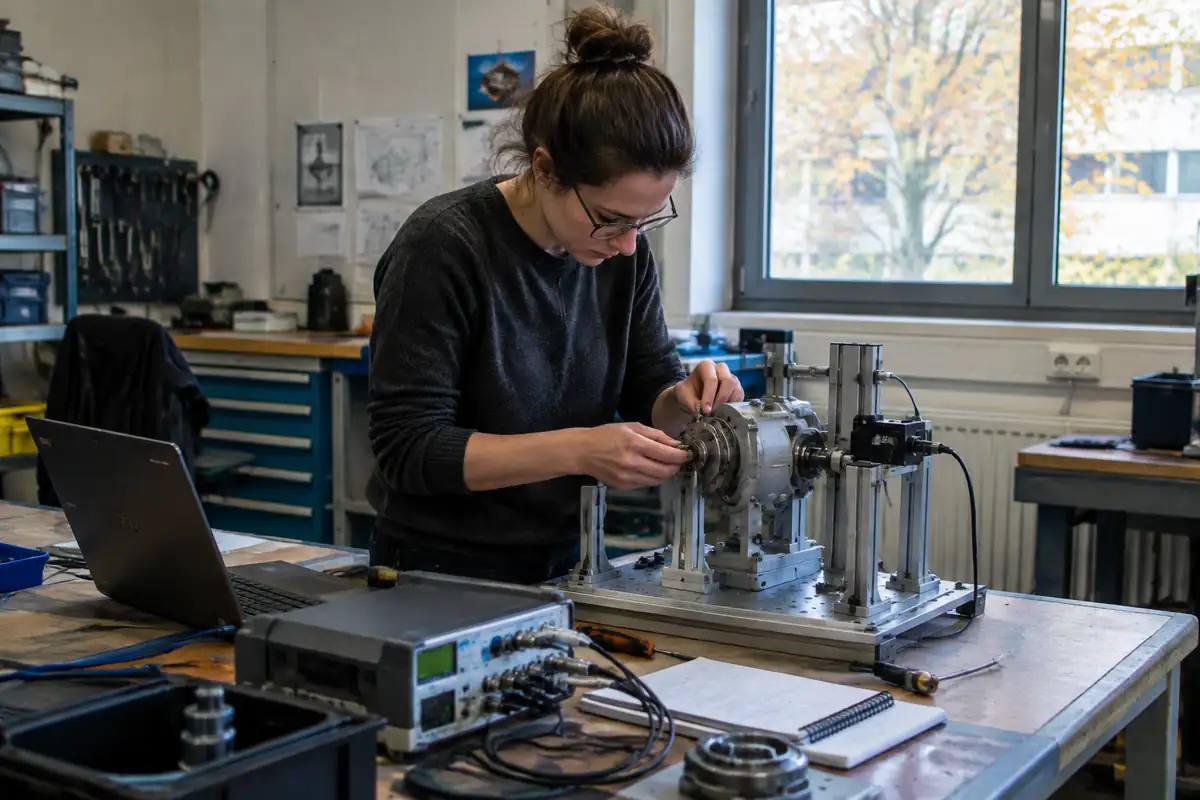
- Le développement expérimental : mener des essais, des prototypes ou des pilotes pour lever une difficulté technique que l’état de l’art ne permet pas de résoudre.
Le verrou technique, critère décisif
La très grande majorité des entreprises bénéficiaires relèvent du développement expérimental. Le point qui fait basculer un projet dans le champ du CIR est l’existence d’un verrou : une incertitude scientifique ou technique qu’un spécialiste du domaine ne saurait pas lever avec les connaissances disponibles au démarrage. Un produit sans concurrent n’est pas forcément un produit de recherche. S’il a été conçu en assemblant des techniques déjà maîtrisées, il relève au mieux du crédit d’impôt innovation (CII), réservé aux PME et calculé sur la conception de prototypes de produits nouveaux.
Les dépenses retenues et le calcul
L’assiette du crédit d’impôt se construit à partir de quelques postes, toujours au prorata du temps réellement passé sur les travaux de recherche :
- les salaires et cotisations patronales des chercheurs et techniciens affectés à la R&D ;
- les dotations aux amortissements du matériel acquis neuf et immobilisé pour ces travaux ;
- un forfait de frais de fonctionnement, fixé à 40 % des dépenses de personnel éligibles pour les dépenses exposées depuis le 15 février 2025 (il était de 43 % auparavant) ;
- les travaux confiés à des organismes publics ou à des prestataires privés agréés par le ministère de la Recherche.
La loi de finances pour 2025 a aussi resserré le dispositif : les frais de brevets et de veille technologique sont sortis du CIR, et le doublement d’assiette pour l’embauche de jeunes docteurs a disparu. La loi de finances pour 2026, promulguée le 19 février 2026, n’a modifié ni les taux ni l’assiette.
Un exemple chiffré
Prenons un exemple construit : un ingénieur payé 45 000 € brut par an, sur lequel l’entreprise verse 19 000 € de cotisations patronales, et qui consacre 60 % de son temps à un projet de recherche éligible.
On part des dépenses de personnel : (45 000 + 19 000) × 60 % = 38 400 €. On ajoute le forfait de fonctionnement : 38 400 × 40 % = 15 360 €. L’assiette atteint 53 760 €, et le crédit d’impôt s’élève à 53 760 × 30 % = 16 128 € pour l’année. Dans les départements d’outre-mer, le taux est porté à 50 % sur ces mêmes dépenses.
Déclarer le CIR et monter le dossier
Le crédit se déclare sur le formulaire 2069-A-SD, à déposer en ligne avec le relevé de solde de l’impôt sur les sociétés. Pour un exercice clos au 31 décembre, la date limite tombe donc le 15 mai de l’année suivante. Le formulaire reprend le calcul projet par projet ; l’expert-comptable le joint à la liasse fiscale.
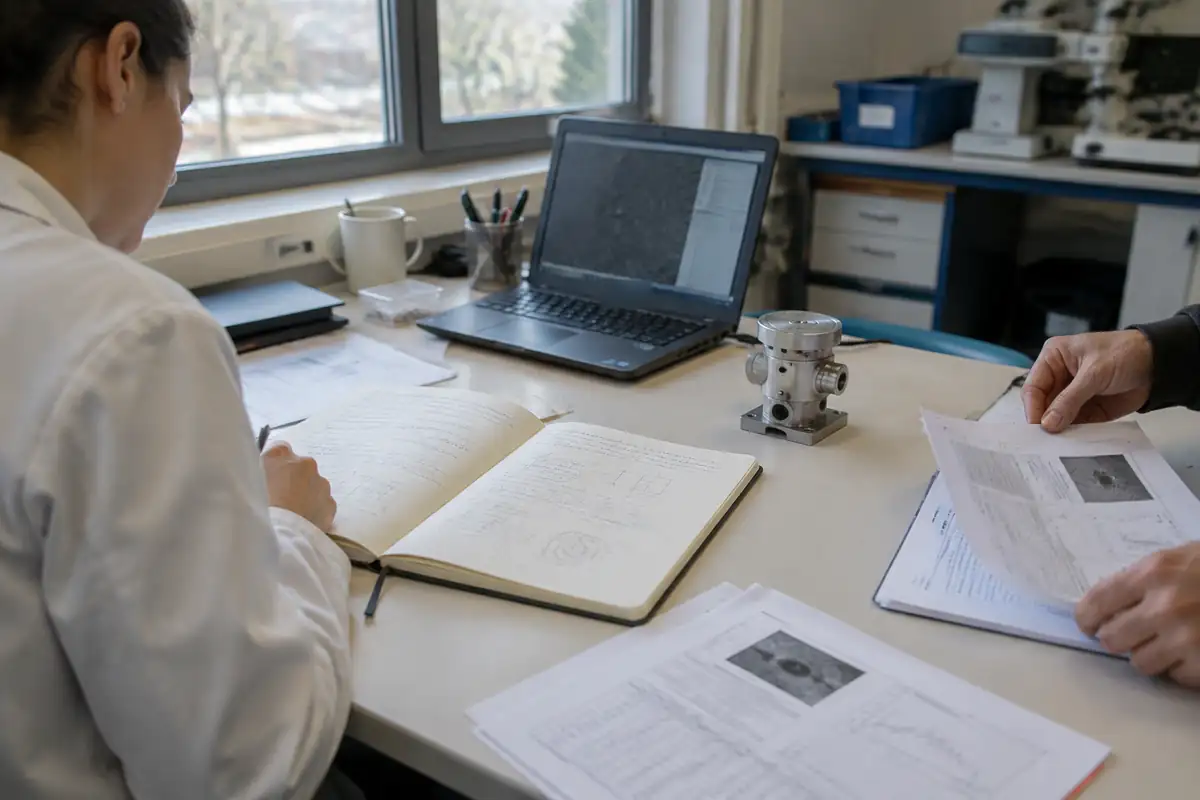
À côté du formulaire, l’entreprise prépare un dossier technique qu’elle conserve et produit si l’administration le demande. Il décrit l’état de l’art au début des travaux, les verrous identifiés, la démarche suivie, les résultats obtenus et les personnes mobilisées. C’est la partie qui demande le plus de temps, parce qu’elle se construit avec des preuves datées : cahiers de laboratoire, rapports d’essais, comptes rendus de réunion, versions successives d’un code source.
Beaucoup de dirigeants confient cette étape à un spécialiste, faute d’avoir en interne le temps ou l’habitude de rédiger un argumentaire scientifique. Les guides qui détaillent le crédit impôt recherche point par point permettent déjà de vérifier l’éligibilité d’un projet, de refaire le calcul sur ses propres chiffres et de savoir quelles pièces réunir avant de remplir le formulaire. On aborde ensuite la déclaration avec un dossier cohérent entre la partie financière et la partie technique.
Ce lien entre les deux parties est souvent ce qui manque. Les heures déclarées doivent correspondre aux personnes citées dans le dossier technique, et les projets retenus dans le calcul doivent être ceux dont le verrou est décrit.
Ce qui coince en pratique
Le crédit s’impute d’abord sur l’impôt sur les sociétés dû au titre de l’année où les dépenses ont été engagées. L’excédent devient une créance sur l’État, utilisable pendant trois ans, puis remboursée à l’issue de cette période. Les PME au sens européen, les jeunes entreprises innovantes et les entreprises nouvelles peuvent en obtenir le remboursement immédiat, ce qui pèse lourd sur la trésorerie d’une société encore déficitaire.
Le contrôle est le second point d’attention. L’administration dispose en principe de trois ans pour remettre en cause le crédit, et elle peut solliciter l’avis du ministère de la Recherche sur la réalité scientifique des travaux. Un redressement porte le plus souvent sur des projets dont le verrou n’est pas démontré, ou sur des temps de chercheurs qu’aucun document ne justifie. Pour un projet dont l’éligibilité est incertaine, la procédure de rescrit permet d’interroger l’administration avant de déclarer et d’obtenir une position qui l’engage.
Le CIR récompense surtout les entreprises qui documentent leurs travaux au fil de l’eau plutôt qu’au moment de déclarer.
Signaler une erreur dans cet article · Comment nous écrivons nos articles